Domain add-in.de kaufen?
Wir ziehen mit dem Projekt
add-in.de um.
Sind Sie am Kauf der Domain
add-in.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain add-in.de kaufen?
Sind Strafzinsen erlaubt?
Sind Strafzinsen erlaubt? In Deutschland sind Strafzinsen für Privatkunden auf Girokonten gesetzlich verboten. Banken dürfen jedoch Negativzinsen auf Einlagen von Geschäftskunden erheben. Die Europäische Zentralbank erlaubt Banken auch, Strafzinsen auf überschüssige Einlagen zu erheben, um die Kreditvergabe anzukurbeln. In anderen Ländern wie der Schweiz oder Dänemark sind Strafzinsen für Privatkunden teilweise üblich. Es ist daher wichtig, die jeweiligen gesetzlichen Regelungen und Vertragsbedingungen zu prüfen, um zu verstehen, ob Strafzinsen erlaubt sind. **
Welche Banken haben Strafzinsen?
Welche Banken Strafzinsen erheben, hängt von verschiedenen Faktoren ab, wie dem Land, in dem die Bank ansässig ist, und den individuellen Geschäftsbedingungen. In einigen Ländern haben bereits mehrere Banken Strafzinsen für bestimmte Konten eingeführt, um die Kosten für die Aufbewahrung von Einlagen zu decken. Es ist ratsam, sich direkt bei den Banken oder Finanzinstituten zu erkundigen, ob sie Strafzinsen erheben und unter welchen Bedingungen dies geschieht. Es ist auch möglich, dass sich die Situation in Bezug auf Strafzinsen in Zukunft ändern könnte, je nach wirtschaftlicher Entwicklung und politischen Entscheidungen. **

Ähnliche Suchbegriffe für Strafzinsen
Top-Angebote
Produkte zum Begriff Strafzinsen:
-
MatataLab MINT Erweiterung"Freunde" Add-on"Friends", Robotik KitIndividualisieren Sie Ihren MatataBot mit den neuen Kostümen des Sets "Freunde" und ermöglichen Sie dadurch sogar eine Anhängerkupplung für Ihren Roboter. Programmieren lernen für Kinder von 4-9 Jahren. Inhalt des MatataLab Sensor Add-ons: 3 Silikon Kostüme. Coding Fähigkeiten ab 4 Jahren erlernen, ohne Display, Handy, Tablet oder Computer. Das MatataLab Coding Set ermöglicht es Kindern im Alter von 4-9 Jahren, mit einem kleinen Roboter zu programmieren. Sie erlernen autodidaktisch fundamentale Coding-Fähigkeiten und entwickeln die notwendigen kognitiven Eigenschaften, um abstrakte und komplexe Regeln und Verkettungen zu verstehen. Da die Programmierung des Roboters über kleine Blöcke funktioniert, welche von einem Coding-Turm auf dem Eingabe-Board fotografiert werden, wird kein Bildschirm, Handy, Tablet, Computer oder Ähnliches benötigt. Das System eignet sich hervorragend für den Einsatz im Kindergarten und in der Primarstufe. Für Sie steht sogar ein deutsches Curriculum Buch zur Verfügung.29,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
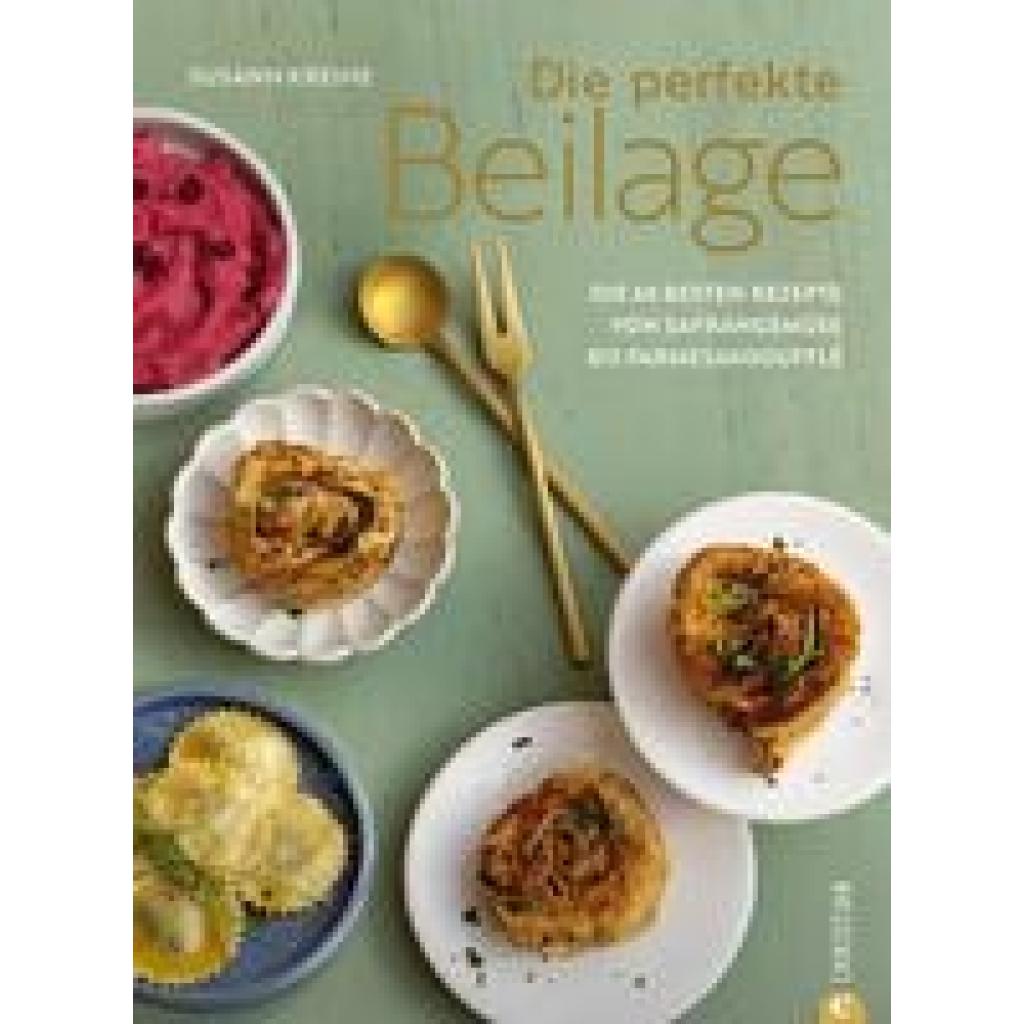
Kreihe, Susann: Die perfekte BeilageDie perfekte Beilage , Die 60 besten Rezepte von Safrangemüse bis Parmesansoufflé , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20231027, Autoren: Kreihe, Susann, Seitenzahl/Blattzahl: 192, Keyword: Beilagen Kochbuch; Beilagen Rezepte; Der perfekte Teller; Deutsche Küche; Gourmet Küche; Saucen kochbuch; Standardwerk Kochbuch; salat rezepte buch; salate kochbuch, Fachschema: Kochen / Salate, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 260, Breite: 193, Höhe: 20, Gewicht: 812, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was tun gegen Strafzinsen?
Was tun gegen Strafzinsen? Eine Möglichkeit ist, sein Geld in alternative Anlagen wie Aktien, Immobilien oder Edelmetalle zu investieren, um eine bessere Rendite zu erzielen. Eine weitere Option ist, sein Geld in einem Tagesgeldkonto oder Festgeldkonto anzulegen, das bessere Zinsen bietet. Man kann auch versuchen, die Kosten zu senken und mehr zu sparen, um weniger Geld auf dem Girokonto zu haben. Zudem kann man mit seiner Bank verhandeln, ob es Möglichkeiten gibt, Strafzinsen zu umgehen oder zu reduzieren. Es ist wichtig, sich über die aktuellen Entwicklungen am Finanzmarkt zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Welche Sparkasse verlangt Strafzinsen?
"Welche Sparkasse verlangt Strafzinsen?" ist eine Frage, die sich auf die Praxis einiger Banken bezieht, Negativzinsen auf Einlagen von Privatkunden zu erheben. Dies bedeutet, dass Kunden Geld dafür zahlen müssen, ihr Geld bei der Bank zu halten, anstatt Zinsen dafür zu erhalten. Diese Maßnahme wird von einigen Banken ergriffen, um die Kosten für die Aufbewahrung von Einlagen in einem Umfeld negativer Zinsen auszugleichen. Es ist wichtig zu beachten, dass nicht alle Sparkassen Strafzinsen erheben und die Bedingungen je nach Institut variieren können. Es empfiehlt sich daher, sich bei der jeweiligen Sparkasse über deren Konditionen zu informieren. **
-
Wer muss Strafzinsen zahlen?
Wer muss Strafzinsen zahlen? Strafzinsen werden in der Regel von Banken erhoben, wenn Kunden hohe Geldbeträge auf ihren Konten halten. Dies kann beispielsweise bei Unternehmen der Fall sein, die große Summen auf ihren Geschäftskonten haben. Privatpersonen sind normalerweise von Strafzinsen verschont, es sei denn, sie haben extrem hohe Beträge auf ihren Konten. In einigen Ländern können auch institutionelle Anleger wie Investmentfonds oder Pensionskassen von Strafzinsen betroffen sein. Letztendlich liegt es im Ermessen der Banken, ob und in welchem Umfang Strafzinsen erhoben werden. **
-
Was sind die Strafzinsen?
Was sind die Strafzinsen? Strafzinsen sind Gebühren, die Banken oder Finanzinstitute von ihren Kunden verlangen, wenn diese Geld auf ihren Konten halten. Diese Gebühren werden oft erhoben, um die Kunden dazu zu ermutigen, ihr Geld auszugeben oder zu investieren, anstatt es zu sparen. Strafzinsen können auch von Zentralbanken eingeführt werden, um die Wirtschaft anzukurbeln, indem sie die Ausgaben und Investitionen fördern. In der Regel werden Strafzinsen auf Guthaben über einem bestimmten Betrag erhoben, der von Bank zu Bank variieren kann. **
Welche Bank verlangt Strafzinsen?
Die Banken, die Strafzinsen verlangen, sind in der Regel Großbanken oder internationale Banken. Diese Strafzinsen werden oft auf Einlagen von institutionellen Kunden oder großen Unternehmen erhoben, die hohe Geldbeträge auf ihren Konten halten. Die Banken erheben diese Strafzinsen, um die Kosten für die Verwahrung und Verwaltung dieser großen Einlagen auszugleichen. Kleinere Banken oder regionale Banken verlangen in der Regel keine Strafzinsen von ihren Kunden. Es ist wichtig, sich bei seiner eigenen Bank zu informieren, ob und unter welchen Bedingungen Strafzinsen erhoben werden. **
Wie hoch sind die Strafzinsen?
Wie hoch sind die Strafzinsen? Die Höhe der Strafzinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bank, bei der das Konto geführt wird, dem Kontotyp und dem aktuellen Zinsniveau. In der Regel bewegen sich die Strafzinsen für Privatkunden zwischen 0,5% und 1% pro Jahr. Bei Geschäftskonten können die Strafzinsen jedoch auch höher ausfallen. Es ist daher ratsam, sich bei der eigenen Bank über die genauen Konditionen zu informieren, um unangenehme Überraschungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Strafzinsen:
-
Thule EasyFold 3 Add-On Erweiterung - 944700Maximiere deine Fahrradabenteuer mit dem faltbaren Thule EasyFold 3 Add-On. Dieser praktische Adapter ermöglicht es dir, deinen Thule EasyFold 3 Fahrradträger mühelos von einem 2-Fahrrad- zu einem 3-Fahrradträger oder von einem 3-Fahrrad- zu einem 4-Fahrradträger zu erweitern. Perfekt für Familien, E-Bikes oder Radgruppen, die einen zusätzlichen, vollwertigen Fahrradplatz benötigen. Das Add-On wird direkt am bestehenden Träger montiert und bietet eine stabile, sichere und komfortable Erweiterung. Breite Radschalen, ein sicherer Rahmenhalter und die robuste Thule Konstruktion sorgen dafür, dass auch schwere Fahrräder zuverlässig fixiert werden. Die Montage erfolgt schnell und ohne kompliziertes Werkzeug – ideal, wenn du flexibel bleiben möchtest und deine Transportkapazität jederzeit erweitern willst. Lieferumfang: Thule EasyFold 3 Add-On inkl. Montagezubehör210,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Zusatz-Mobilteil Gigaset E560HX, Anschluss an jeden Router, TFT-Panorama-DisplayDas Zusatz-Mobilteil Gigaset E560HX verfügt über ein übersichtliches TFT-Panorama-Display mit großer Schrift. Das Zusatz-Mobilteil Gigaset E560HX bietet Anschluss an jeden Router mit DECT Technologie. Das Zusatz-Mobilteil Gigaset E560HX ist ein Großtastentelefon, das sich an jeden Internet Router mit DECT-Basisstation anschließen lässt. In Sachen Handhabung und Akustik sticht das Zusatz-Mobilteil Gigaset E560HX hervor. Das übersichtliche TFT-Panorama-Display überzeugt mit großer Schrift und klaren Grafiken, das Ihnen dank Beleuchtung hervorragende Lesbarkeit garantiert. Die Tasten sind rutschfest, beleuchtet mit einem angenehmen Druckpunkt. Vier Rufnummern speichern Sie als SOS-Taste. Diese Nummern werden beim Betätigen der Taste nacheinander angerufen. Der Akku bietet Leistung für 14 Stunden Sprechzeit oder 320 Stunden strahlungsfreier Stand-by-Zeit. Im Lieferumfang des Zusatz-Mobilteils Gigaset E560HX aus dem Schäfer Shop sind eine Ladeschale, Steckernetzteil, Telefonanschlusskabel und Bedienungsanleitung enthalten. Technische Daten: * Universal-Mobilteil zur Erweiterung von DECT/GAP-Routern, Routern mit DECT CAT-iq 2.0, Gigaset DECT-Basisstationen, DECT/GAP-Telefonbasen anderer Hersteller * Analoge Anschlussart * Anschluss von 1 Externleitung, bis zu 4 Mobilteile anmeldbar * ECO DECT, mit automatische Reduzierung der Sendeleitung der Basisstation, strahlungsfrei im Standby-Betrieb, geringer Energieverbrauch * Standards: DECT, GAP * Bis zu 320 Std. Standby-Zeit * Bis zu 14 Std. Sprechzeit * 2 x AAA (NiMH) Akku, Ladezeit ca. 9 Std. * Bis zu 150 Telefonbucheinträge * Funktionen: Alarmfunktion, SOS-Funktion, Reichweiten-Warnton, Freisprechfunkiton, Extra-Laut-Taste, Raumüberwachung/Baby-Phone (Bei Geräuscherkennung erfolgt Anruf an extern z.B. Mobiltelefon oder intern an alle Mobilteile) * Optische Anrufsignalisierung: Beleuchtetes Display, blinkende Anruftasten, LED-Blinklicht * Integrierte Taschenlampe * 19 Klingeltöne * 1,8 Zoll (32 x 39 mm) Farbdisplay * Farbe: platin * Maße: 170 x 55 x 30 mm * Gewicht: 140 g * Lieferumfang:, Mobilteil Gigaset E560HX,Ladeschale, Steckernetzteil, Telefonanschlusskabel, 2 AAA-Akku (NiMH), Akku-Deckel, Bedienungsanleitung77,34 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
MatataLab MINT Erweiterung"Freunde" Add-on"Friends", Robotik KitIndividualisieren Sie Ihren MatataBot mit den neuen Kostümen des Sets "Freunde" und ermöglichen Sie dadurch sogar eine Anhängerkupplung für Ihren Roboter. Programmieren lernen für Kinder von 4-9 Jahren. Inhalt des MatataLab Sensor Add-ons: 3 Silikon Kostüme. Coding Fähigkeiten ab 4 Jahren erlernen, ohne Display, Handy, Tablet oder Computer. Das MatataLab Coding Set ermöglicht es Kindern im Alter von 4-9 Jahren, mit einem kleinen Roboter zu programmieren. Sie erlernen autodidaktisch fundamentale Coding-Fähigkeiten und entwickeln die notwendigen kognitiven Eigenschaften, um abstrakte und komplexe Regeln und Verkettungen zu verstehen. Da die Programmierung des Roboters über kleine Blöcke funktioniert, welche von einem Coding-Turm auf dem Eingabe-Board fotografiert werden, wird kein Bildschirm, Handy, Tablet, Computer oder Ähnliches benötigt. Das System eignet sich hervorragend für den Einsatz im Kindergarten und in der Primarstufe. Für Sie steht sogar ein deutsches Curriculum Buch zur Verfügung.29,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Kreihe, Susann: Die perfekte BeilageDie perfekte Beilage , Die 60 besten Rezepte von Safrangemüse bis Parmesansoufflé , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20231027, Autoren: Kreihe, Susann, Seitenzahl/Blattzahl: 192, Keyword: Beilagen Kochbuch; Beilagen Rezepte; Der perfekte Teller; Deutsche Küche; Gourmet Küche; Saucen kochbuch; Standardwerk Kochbuch; salat rezepte buch; salate kochbuch, Fachschema: Kochen / Salate, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 260, Breite: 193, Höhe: 20, Gewicht: 812, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Strafzinsen erlaubt?
Sind Strafzinsen erlaubt? In Deutschland sind Strafzinsen für Privatkunden auf Girokonten gesetzlich verboten. Banken dürfen jedoch Negativzinsen auf Einlagen von Geschäftskunden erheben. Die Europäische Zentralbank erlaubt Banken auch, Strafzinsen auf überschüssige Einlagen zu erheben, um die Kreditvergabe anzukurbeln. In anderen Ländern wie der Schweiz oder Dänemark sind Strafzinsen für Privatkunden teilweise üblich. Es ist daher wichtig, die jeweiligen gesetzlichen Regelungen und Vertragsbedingungen zu prüfen, um zu verstehen, ob Strafzinsen erlaubt sind. **
-
Welche Banken haben Strafzinsen?
Welche Banken Strafzinsen erheben, hängt von verschiedenen Faktoren ab, wie dem Land, in dem die Bank ansässig ist, und den individuellen Geschäftsbedingungen. In einigen Ländern haben bereits mehrere Banken Strafzinsen für bestimmte Konten eingeführt, um die Kosten für die Aufbewahrung von Einlagen zu decken. Es ist ratsam, sich direkt bei den Banken oder Finanzinstituten zu erkundigen, ob sie Strafzinsen erheben und unter welchen Bedingungen dies geschieht. Es ist auch möglich, dass sich die Situation in Bezug auf Strafzinsen in Zukunft ändern könnte, je nach wirtschaftlicher Entwicklung und politischen Entscheidungen. **
-
Was tun gegen Strafzinsen?
Was tun gegen Strafzinsen? Eine Möglichkeit ist, sein Geld in alternative Anlagen wie Aktien, Immobilien oder Edelmetalle zu investieren, um eine bessere Rendite zu erzielen. Eine weitere Option ist, sein Geld in einem Tagesgeldkonto oder Festgeldkonto anzulegen, das bessere Zinsen bietet. Man kann auch versuchen, die Kosten zu senken und mehr zu sparen, um weniger Geld auf dem Girokonto zu haben. Zudem kann man mit seiner Bank verhandeln, ob es Möglichkeiten gibt, Strafzinsen zu umgehen oder zu reduzieren. Es ist wichtig, sich über die aktuellen Entwicklungen am Finanzmarkt zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Welche Sparkasse verlangt Strafzinsen?
"Welche Sparkasse verlangt Strafzinsen?" ist eine Frage, die sich auf die Praxis einiger Banken bezieht, Negativzinsen auf Einlagen von Privatkunden zu erheben. Dies bedeutet, dass Kunden Geld dafür zahlen müssen, ihr Geld bei der Bank zu halten, anstatt Zinsen dafür zu erhalten. Diese Maßnahme wird von einigen Banken ergriffen, um die Kosten für die Aufbewahrung von Einlagen in einem Umfeld negativer Zinsen auszugleichen. Es ist wichtig zu beachten, dass nicht alle Sparkassen Strafzinsen erheben und die Bedingungen je nach Institut variieren können. Es empfiehlt sich daher, sich bei der jeweiligen Sparkasse über deren Konditionen zu informieren. **
Ähnliche Suchbegriffe für Strafzinsen
-
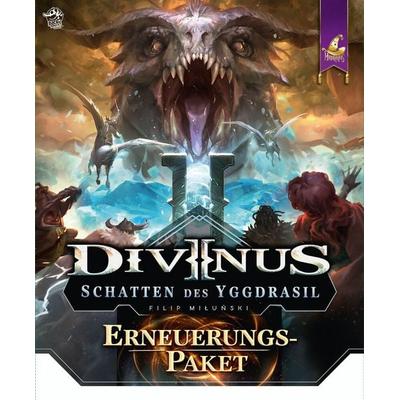
Divinus | Neustart Add-on für Schatten des Yggdrasil ErweiterungVersucht Erneut, Die Heimat Des Nordischen Pantheons Zu Retten, Mit Dem Divinus: Schatten Des Yggdrasil-erneuerungspaket!mit Diesem Erneuerungspaket Für Die Schatten Des Yggdrasil-erweiterung Könnt Ihr Die Komplette Kampagne Über 8 Szenarien Zurück...15,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
MATATALAB MUSIC - MatataLab MINT Erweiterung "Musik" / Add-on "Musician"Erweitern Sie Ihr MatataLab Coding Set um den Bereich Musik. Programmieren lernen für Kinder von 4-9 Jahren. Inhalt des Musician Add-ons: 16x Musik Bausteine "Altschlüssel" 16x Musik Bausteine "Violinschlüssel" 10x Musik Bausteine "Melodie" 3x Aufgaben Karten "Musik" Coding Fähigkeiten ab 4 Jahren erlernen, ohne Display, Handy, Tablet & Computer. Das MatataLab Coding Set ermöglicht es Kindern im Alter von 4-9 Jahren mit einem kleinen Roboter zu programmieren. Sie erlernen autodidaktisch fundamentale Coding-Fähigkeiten und entwickeln die notwendigen kognitiven Eigenschaft, um abstrakte und komplexe Regeln und Verkettungen zu verstehen. Da die Programmierung des Roboters über kleine Blöcke funktioniert, welche von einem "Coding-Turm" auf dem Eingabe-Board fotografiert werden, wird kein Bildschirm, Handy, Tablet, Computer oder ähnliches benötigt. Das System eignet sich hervorragend für den Einsatz im Kindergarten und in der Primarstufe (Grundschule). Für Sie steht sogar ein deutsches Curriculum Buch zur Verfügung!48,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer muss Strafzinsen zahlen?
Wer muss Strafzinsen zahlen? Strafzinsen werden in der Regel von Banken erhoben, wenn Kunden hohe Geldbeträge auf ihren Konten halten. Dies kann beispielsweise bei Unternehmen der Fall sein, die große Summen auf ihren Geschäftskonten haben. Privatpersonen sind normalerweise von Strafzinsen verschont, es sei denn, sie haben extrem hohe Beträge auf ihren Konten. In einigen Ländern können auch institutionelle Anleger wie Investmentfonds oder Pensionskassen von Strafzinsen betroffen sein. Letztendlich liegt es im Ermessen der Banken, ob und in welchem Umfang Strafzinsen erhoben werden. **
-
Was sind die Strafzinsen?
Was sind die Strafzinsen? Strafzinsen sind Gebühren, die Banken oder Finanzinstitute von ihren Kunden verlangen, wenn diese Geld auf ihren Konten halten. Diese Gebühren werden oft erhoben, um die Kunden dazu zu ermutigen, ihr Geld auszugeben oder zu investieren, anstatt es zu sparen. Strafzinsen können auch von Zentralbanken eingeführt werden, um die Wirtschaft anzukurbeln, indem sie die Ausgaben und Investitionen fördern. In der Regel werden Strafzinsen auf Guthaben über einem bestimmten Betrag erhoben, der von Bank zu Bank variieren kann. **
-
Welche Bank verlangt Strafzinsen?
Die Banken, die Strafzinsen verlangen, sind in der Regel Großbanken oder internationale Banken. Diese Strafzinsen werden oft auf Einlagen von institutionellen Kunden oder großen Unternehmen erhoben, die hohe Geldbeträge auf ihren Konten halten. Die Banken erheben diese Strafzinsen, um die Kosten für die Verwahrung und Verwaltung dieser großen Einlagen auszugleichen. Kleinere Banken oder regionale Banken verlangen in der Regel keine Strafzinsen von ihren Kunden. Es ist wichtig, sich bei seiner eigenen Bank zu informieren, ob und unter welchen Bedingungen Strafzinsen erhoben werden. **
-
Wie hoch sind die Strafzinsen?
Wie hoch sind die Strafzinsen? Die Höhe der Strafzinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bank, bei der das Konto geführt wird, dem Kontotyp und dem aktuellen Zinsniveau. In der Regel bewegen sich die Strafzinsen für Privatkunden zwischen 0,5% und 1% pro Jahr. Bei Geschäftskonten können die Strafzinsen jedoch auch höher ausfallen. Es ist daher ratsam, sich bei der eigenen Bank über die genauen Konditionen zu informieren, um unangenehme Überraschungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.