Domain add-in.de kaufen?
Wir ziehen mit dem Projekt
add-in.de um.
Sind Sie am Kauf der Domain
add-in.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain add-in.de kaufen?
Was macht eine Betriebshaftpflichtversicherung?
Eine Betriebshaftpflichtversicherung schützt Unternehmen vor finanziellen Folgen von Schadensersatzansprüchen Dritter. Sie deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeiten entstehen, sei es durch Personen-, Sach- oder Vermögensschäden. Die Versicherung übernimmt die Kosten für Schadensersatzforderungen sowie für Anwalts- und Gerichtskosten. Eine Betriebshaftpflichtversicherung ist daher für Unternehmen essenziell, um sich vor existenzbedrohenden Risiken zu schützen. **
Wer braucht eine Betriebshaftpflichtversicherung?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflichtversicherung profitieren, da Haftungsrisiken in verschiedenen Situationen auftreten können. Besonders Unternehmen, die mit Kunden, Lieferanten oder der Öffentlichkeit in Kontakt stehen, sollten eine Betriebshaftpflichtversicherung in Betracht ziehen. Durch die Versicherung werden Kosten für Personen-, Sach- und Vermögensschäden abgedeckt, die im Rahmen der betrieblichen Tätigkeit entstehen können. **

Ähnliche Suchbegriffe für Betriebshaftpflichtversicherung
Top-Angebote
Produkte zum Begriff Betriebshaftpflichtversicherung:
-
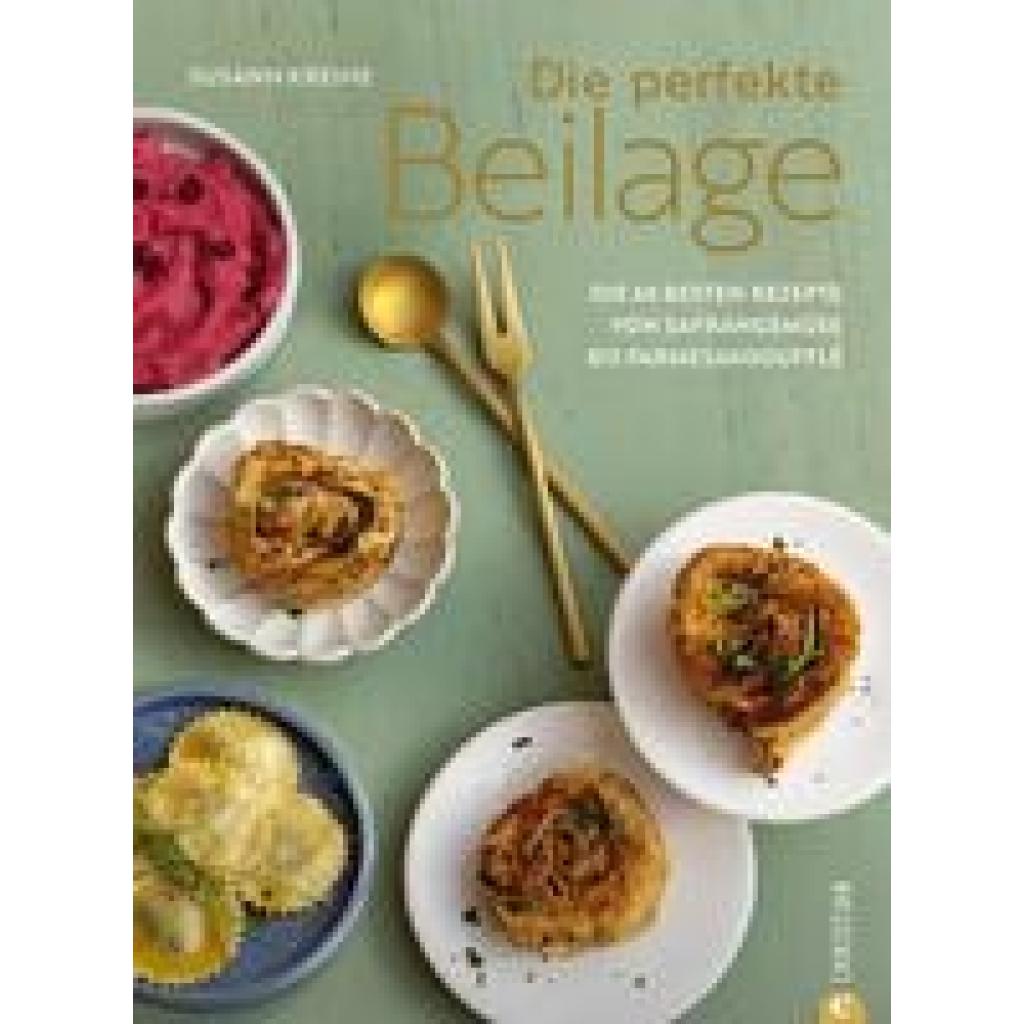
Kreihe, Susann: Die perfekte BeilageDie perfekte Beilage , Die 60 besten Rezepte von Safrangemüse bis Parmesansoufflé , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20231027, Autoren: Kreihe, Susann, Seitenzahl/Blattzahl: 192, Keyword: Beilagen Kochbuch; Beilagen Rezepte; Der perfekte Teller; Deutsche Küche; Gourmet Küche; Saucen kochbuch; Standardwerk Kochbuch; salat rezepte buch; salate kochbuch, Fachschema: Kochen / Salate, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 260, Breite: 193, Höhe: 20, Gewicht: 812, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thule EasyFold 3 Add-On Erweiterung - 944700Maximiere deine Fahrradabenteuer mit dem faltbaren Thule EasyFold 3 Add-On. Dieser praktische Adapter ermöglicht es dir, deinen Thule EasyFold 3 Fahrradträger mühelos von einem 2-Fahrrad- zu einem 3-Fahrradträger oder von einem 3-Fahrrad- zu einem 4-Fahrradträger zu erweitern. Perfekt für Familien, E-Bikes oder Radgruppen, die einen zusätzlichen, vollwertigen Fahrradplatz benötigen. Das Add-On wird direkt am bestehenden Träger montiert und bietet eine stabile, sichere und komfortable Erweiterung. Breite Radschalen, ein sicherer Rahmenhalter und die robuste Thule Konstruktion sorgen dafür, dass auch schwere Fahrräder zuverlässig fixiert werden. Die Montage erfolgt schnell und ohne kompliziertes Werkzeug – ideal, wenn du flexibel bleiben möchtest und deine Transportkapazität jederzeit erweitern willst. Lieferumfang: Thule EasyFold 3 Add-On inkl. Montagezubehör223,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Was zahlt die Betriebshaftpflichtversicherung?
Die Betriebshaftpflichtversicherung zahlt für Schäden, die ein Unternehmen Dritten zufügt, sei es durch Personen- oder Sachschäden. Sie übernimmt die Kosten für Schadensersatzansprüche, die beispielsweise durch fehlerhafte Produkte, Fahrlässigkeit oder Unfälle entstehen. Auch eventuelle Gerichts- und Anwaltskosten werden von der Betriebshaftpflichtversicherung übernommen. Darüber hinaus schützt sie das Unternehmen vor unberechtigten Forderungen und kann somit existenzbedrohende Risiken abwenden. Letztendlich bietet die Betriebshaftpflichtversicherung somit finanzielle Sicherheit und Schutz vor möglichen Haftungsrisiken. **
-
Ist eine Betriebshaftpflichtversicherung Pflicht?
Ist eine Betriebshaftpflichtversicherung Pflicht? Nein, grundsätzlich besteht in Deutschland keine gesetzliche Verpflichtung für Unternehmen, eine Betriebshaftpflichtversicherung abzuschließen. Allerdings ist es dringend zu empfehlen, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Ohne eine solche Versicherung können Unternehmen im Schadensfall schnell in existenzielle Schwierigkeiten geraten. Daher ist es ratsam, eine Betriebshaftpflichtversicherung als wichtigen Baustein der Unternehmensabsicherung in Betracht zu ziehen. **
-
Was deckt die Betriebshaftpflichtversicherung ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der beruflichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzforderungen, Schmerzensgeldansprüche und auch die Abwehr unberechtigter Ansprüche. Sie schützt somit vor finanziellen Folgen von Haftungsansprüchen und kann existenzbedrohende Risiken für Unternehmen abwenden. Es ist daher für Unternehmen jeder Größe und Branche empfehlenswert, eine Betriebshaftpflichtversicherung abzuschließen. **
-
Wie hoch ist die Betriebshaftpflichtversicherung?
Die Höhe der Betriebshaftpflichtversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens, der Branche, der Größe des Unternehmens und dem Risikopotenzial. In der Regel wird die Versicherungssumme individuell festgelegt, um ausreichend Schutz zu gewährleisten. Es gibt keine pauschale Antwort auf die Frage nach der Höhe der Betriebshaftpflichtversicherung, da sie von Fall zu Fall unterschiedlich ist. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die passende Versicherungssumme für das jeweilige Unternehmen zu ermitteln. **

Wann brauche ich eine Betriebshaftpflichtversicherung?
Eine Betriebshaftpflichtversicherung wird für Unternehmen empfohlen, die potenziell haftbar gemacht werden könnten, wenn Dritte durch ihre Tätigkeiten zu Schaden kommen. Dies kann beispielsweise bei Sachschäden, Personenschäden oder Vermögensschäden der Fall sein. Besonders Unternehmen, die mit Kunden oder Lieferanten in Kontakt stehen oder körperliche Arbeit ausführen, sollten eine Betriebshaftpflichtversicherung in Betracht ziehen. Die Versicherung schützt das Unternehmen vor finanziellen Folgen von Schadensersatzansprüchen und kann im Ernstfall existenzbedrohende Kosten abdecken. Es ist ratsam, sich frühzeitig über die individuellen Risiken des eigenen Unternehmens zu informieren und gegebenenfalls eine Betriebshaftpflichtversicherung abzuschließen. **
Wie viel kostet eine Betriebshaftpflichtversicherung?
Wie viel eine Betriebshaftpflichtversicherung kostet, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Branche, der Unternehmensgröße, dem Umsatz und der Art der angebotenen Dienstleistungen. In der Regel liegen die Kosten für eine Betriebshaftpflichtversicherung für kleine Unternehmen zwischen ein paar hundert bis tausend Euro pro Jahr. Größere Unternehmen mit höherem Risiko können mit höheren Kosten rechnen. Es ist ratsam, verschiedene Angebote von Versicherungsunternehmen einzuholen und diese zu vergleichen, um die beste und kostengünstigste Option für das eigene Unternehmen zu finden. Letztendlich ist es wichtig, sich ausreichend abzusichern, um im Falle eines Schadensfall finanziell geschützt zu sein. **
Top-Angebote
Produkte zum Begriff Betriebshaftpflichtversicherung:
-
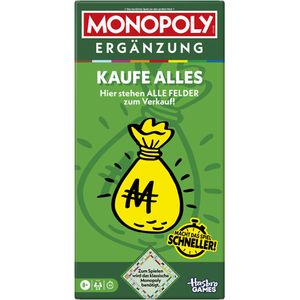
Hasbro Brettspiel G0720100, Monopoly Ergänzung - Kaufe alles, Erweiterung, ab 8 Jahre, 2-6 SpielerErweiterung zum Brettspiel-Klassiker - Straßen kaufen, Häuser bauen und Geld verdienen Bei der Kaufe alles-Ergänzung steht plötzlich alles zum Verkauf, was das Spiel beschleunigt Mit richtigem Gespür zum Immobilienhai werden und gewinnen Enthält Kaufwürfel und drehbaren Tresor, der einfach am Spielplan des Grundspiels befestigt wird Wenn alle Grundstücke einen Besitzer haben, gewinnt der reichste Spieler Zusätzlich können neue Sofortgewinn-Verkaufskarten schnell den Sieg sichern Verkürzt die Spieldauer gegenüber dem klassischen Regelwerk auf ca. die Hälfte Zum Spielen wird das Grundspiel Monopoly Classic benötigt (nicht enthalten) Merkmale: Altersempfehlung: ab 8 Jahre Zielgruppe: Erwachsene, Kinder Ausführung: Familienspiel, Kinderspiel, Strategiespiel Spielerzahl: 2 - 6 Spieler weitere Produktinformationen: Spieldauer: ca. 40 Minuten Lieferumfang: 1 Kaufwürfel mit Aufklebern, 20 Verkaufskarten, 1 drehbaren Tresor mit Sockel, 4 Übersichtskarten und Spielanleitung, 8 Besitzrechtkarten sonstiges: Hinweis: Achtung! Nicht für Kinder unter drei Jahren geeignet.16,85 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Anschluss-Set VFK (Erweiterung) für weiteren Kollektor, übereinanderAnschluss-Set VFK (Erweiterungsmodul) für weiteren Kol- lektor, übereinander, bestehend aus: - 1 x Verbindungsstück - 1 x Blindstopfen - 1 x Blindstopfen mit Handentlüfter - 4 x Sicherungsclips69,70 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Kreihe, Susann: Die perfekte BeilageDie perfekte Beilage , Die 60 besten Rezepte von Safrangemüse bis Parmesansoufflé , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20231027, Autoren: Kreihe, Susann, Seitenzahl/Blattzahl: 192, Keyword: Beilagen Kochbuch; Beilagen Rezepte; Der perfekte Teller; Deutsche Küche; Gourmet Küche; Saucen kochbuch; Standardwerk Kochbuch; salat rezepte buch; salate kochbuch, Fachschema: Kochen / Salate, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 260, Breite: 193, Höhe: 20, Gewicht: 812, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was macht eine Betriebshaftpflichtversicherung?
Eine Betriebshaftpflichtversicherung schützt Unternehmen vor finanziellen Folgen von Schadensersatzansprüchen Dritter. Sie deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeiten entstehen, sei es durch Personen-, Sach- oder Vermögensschäden. Die Versicherung übernimmt die Kosten für Schadensersatzforderungen sowie für Anwalts- und Gerichtskosten. Eine Betriebshaftpflichtversicherung ist daher für Unternehmen essenziell, um sich vor existenzbedrohenden Risiken zu schützen. **
-
Wer braucht eine Betriebshaftpflichtversicherung?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflichtversicherung profitieren, da Haftungsrisiken in verschiedenen Situationen auftreten können. Besonders Unternehmen, die mit Kunden, Lieferanten oder der Öffentlichkeit in Kontakt stehen, sollten eine Betriebshaftpflichtversicherung in Betracht ziehen. Durch die Versicherung werden Kosten für Personen-, Sach- und Vermögensschäden abgedeckt, die im Rahmen der betrieblichen Tätigkeit entstehen können. **
-
Was zahlt die Betriebshaftpflichtversicherung?
Die Betriebshaftpflichtversicherung zahlt für Schäden, die ein Unternehmen Dritten zufügt, sei es durch Personen- oder Sachschäden. Sie übernimmt die Kosten für Schadensersatzansprüche, die beispielsweise durch fehlerhafte Produkte, Fahrlässigkeit oder Unfälle entstehen. Auch eventuelle Gerichts- und Anwaltskosten werden von der Betriebshaftpflichtversicherung übernommen. Darüber hinaus schützt sie das Unternehmen vor unberechtigten Forderungen und kann somit existenzbedrohende Risiken abwenden. Letztendlich bietet die Betriebshaftpflichtversicherung somit finanzielle Sicherheit und Schutz vor möglichen Haftungsrisiken. **
-
Ist eine Betriebshaftpflichtversicherung Pflicht?
Ist eine Betriebshaftpflichtversicherung Pflicht? Nein, grundsätzlich besteht in Deutschland keine gesetzliche Verpflichtung für Unternehmen, eine Betriebshaftpflichtversicherung abzuschließen. Allerdings ist es dringend zu empfehlen, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Ohne eine solche Versicherung können Unternehmen im Schadensfall schnell in existenzielle Schwierigkeiten geraten. Daher ist es ratsam, eine Betriebshaftpflichtversicherung als wichtigen Baustein der Unternehmensabsicherung in Betracht zu ziehen. **
Ähnliche Suchbegriffe für Betriebshaftpflichtversicherung
-
Thule EasyFold 3 Add-On Erweiterung - 944700Maximiere deine Fahrradabenteuer mit dem faltbaren Thule EasyFold 3 Add-On. Dieser praktische Adapter ermöglicht es dir, deinen Thule EasyFold 3 Fahrradträger mühelos von einem 2-Fahrrad- zu einem 3-Fahrradträger oder von einem 3-Fahrrad- zu einem 4-Fahrradträger zu erweitern. Perfekt für Familien, E-Bikes oder Radgruppen, die einen zusätzlichen, vollwertigen Fahrradplatz benötigen. Das Add-On wird direkt am bestehenden Träger montiert und bietet eine stabile, sichere und komfortable Erweiterung. Breite Radschalen, ein sicherer Rahmenhalter und die robuste Thule Konstruktion sorgen dafür, dass auch schwere Fahrräder zuverlässig fixiert werden. Die Montage erfolgt schnell und ohne kompliziertes Werkzeug – ideal, wenn du flexibel bleiben möchtest und deine Transportkapazität jederzeit erweitern willst. Lieferumfang: Thule EasyFold 3 Add-On inkl. Montagezubehör223,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Shelly Plus Add-on - Erweiterung für Shelly Plus-SerieBeschreibung Anwendung Shelly Plus Add-on ist eine galvanisch getrennte Sensorschnittstelle für alle Shelly Plus Relais. Verwenden Sie das Add-on zur Messung von Temperatur und Luftfeuchtigkeit über seine 1-Wire-Anschlüsse oder verbinden Sie verschiedene analoge und digitale Sensoren für komplexe Automatisierungen und höhere Effizienz. Das Shelly Plus Add-on ist mit den meisten Arduino-Sensoren kompatibel! Verwenden Sie die digitalen oder analogen Eingänge, um Ihre gewünschten Parameter zu messen und komplexe Automatisierungsszenen auf der Grundlage der Sensordaten zu erstellen. Technische Daten Kompatibel zu: Shelly Plus 1/1PM, Shelly Plus 2PM, Shelly Plus i4/i4DC Betriebstemperatur: -20 bis +40C Versorgungsspannung DC: 3,3 V (über angeschlossenes Shelly Plus-Gerät) Leistungsaufnahme: < 0,5 W (ohne Sensoren) VCC max. Strom: 10 mA (Ausgangsstrom) VREF OUT max. Strom: 1 mA (Ausgangsstrom) Digitaler Eingang: -15 V bis 0,5 V (True) / 2,5 V bis 15 V (false) Analoger Eingangsbereich: 0 - 100% Meldeschwelle Analogeingang: 1% Voltmeter-Bereich: 0 - 10 V Schwellenwert für die Meldung des Voltmeters: 0.1 V Genauigkeit Analogeingang/Voltmeter: Besser als 5% Abmessungen (L x B x H): 37x42x15 0.5 mm Gewicht: 105 g Temperaturerfassung: Abhängig von DS18B20 oder DHT22 Sensoren Luftfeuchtigkeitserfassung: Abhängig von DHT22 Sensor14,40 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
MatataLab MINT Erweiterung"Freunde" Add-on"Friends", Robotik KitIndividualisieren Sie Ihren MatataBot mit den neuen Kostümen des Sets "Freunde" und ermöglichen Sie dadurch sogar eine Anhängerkupplung für Ihren Roboter. Programmieren lernen für Kinder von 4-9 Jahren. Inhalt des MatataLab Sensor Add-ons: 3 Silikon Kostüme. Coding Fähigkeiten ab 4 Jahren erlernen, ohne Display, Handy, Tablet oder Computer. Das MatataLab Coding Set ermöglicht es Kindern im Alter von 4-9 Jahren, mit einem kleinen Roboter zu programmieren. Sie erlernen autodidaktisch fundamentale Coding-Fähigkeiten und entwickeln die notwendigen kognitiven Eigenschaften, um abstrakte und komplexe Regeln und Verkettungen zu verstehen. Da die Programmierung des Roboters über kleine Blöcke funktioniert, welche von einem Coding-Turm auf dem Eingabe-Board fotografiert werden, wird kein Bildschirm, Handy, Tablet, Computer oder Ähnliches benötigt. Das System eignet sich hervorragend für den Einsatz im Kindergarten und in der Primarstufe. Für Sie steht sogar ein deutsches Curriculum Buch zur Verfügung.29,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was deckt die Betriebshaftpflichtversicherung ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der beruflichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzforderungen, Schmerzensgeldansprüche und auch die Abwehr unberechtigter Ansprüche. Sie schützt somit vor finanziellen Folgen von Haftungsansprüchen und kann existenzbedrohende Risiken für Unternehmen abwenden. Es ist daher für Unternehmen jeder Größe und Branche empfehlenswert, eine Betriebshaftpflichtversicherung abzuschließen. **
-
Wie hoch ist die Betriebshaftpflichtversicherung?
Die Höhe der Betriebshaftpflichtversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens, der Branche, der Größe des Unternehmens und dem Risikopotenzial. In der Regel wird die Versicherungssumme individuell festgelegt, um ausreichend Schutz zu gewährleisten. Es gibt keine pauschale Antwort auf die Frage nach der Höhe der Betriebshaftpflichtversicherung, da sie von Fall zu Fall unterschiedlich ist. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die passende Versicherungssumme für das jeweilige Unternehmen zu ermitteln. **
-
Wann brauche ich eine Betriebshaftpflichtversicherung?
Eine Betriebshaftpflichtversicherung wird für Unternehmen empfohlen, die potenziell haftbar gemacht werden könnten, wenn Dritte durch ihre Tätigkeiten zu Schaden kommen. Dies kann beispielsweise bei Sachschäden, Personenschäden oder Vermögensschäden der Fall sein. Besonders Unternehmen, die mit Kunden oder Lieferanten in Kontakt stehen oder körperliche Arbeit ausführen, sollten eine Betriebshaftpflichtversicherung in Betracht ziehen. Die Versicherung schützt das Unternehmen vor finanziellen Folgen von Schadensersatzansprüchen und kann im Ernstfall existenzbedrohende Kosten abdecken. Es ist ratsam, sich frühzeitig über die individuellen Risiken des eigenen Unternehmens zu informieren und gegebenenfalls eine Betriebshaftpflichtversicherung abzuschließen. **
-
Wie viel kostet eine Betriebshaftpflichtversicherung?
Wie viel eine Betriebshaftpflichtversicherung kostet, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Branche, der Unternehmensgröße, dem Umsatz und der Art der angebotenen Dienstleistungen. In der Regel liegen die Kosten für eine Betriebshaftpflichtversicherung für kleine Unternehmen zwischen ein paar hundert bis tausend Euro pro Jahr. Größere Unternehmen mit höherem Risiko können mit höheren Kosten rechnen. Es ist ratsam, verschiedene Angebote von Versicherungsunternehmen einzuholen und diese zu vergleichen, um die beste und kostengünstigste Option für das eigene Unternehmen zu finden. Letztendlich ist es wichtig, sich ausreichend abzusichern, um im Falle eines Schadensfall finanziell geschützt zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.